Jumat, 20 Januari 2017

KREDIT USAHA RAKYAT (KUR) HARUS DIKAJI ULANG


Keuangan inklusif (financial inclusion) biasa diartikan sebagai suatu kegiatan menyeluruh yang bertujuan untuk meniadakan segala bentuk hambatan baik yang bersifat harga maupun non harga terhadap akses masyarakat dalam menggunakan atau memanfaatkan layanan jasa keuangan. Programnya adalah agar sebanyak mungkin orang bisa memperoleh produk dan jasa keuangan yang paling dasar seperti: tabungan, transfer, pinjaman, dan asuransi. Diupayakan dengan harga dan prosedur yang terjangkau, wajar dan transparan.

Program keuangan inklusif yang diklaim berhasil oleh Pemerintahan Presiden SBY adalah Kredit Usaha Rakyat (KUR). KUR memang diakui berbagai forum internasional mengenai implementasi keuangan inklusif, dan diadopsi menjadi praktik terbaik penanggulangan kemiskinan di beberapa negara berkembang. Capaian KUR secara data agregat memang luar biasa. Penyaluran sejak diluncurkan Nopember 2007 hingga Nopember 2014 mencapai Rp 175 triliun, dengan baki debet (outstanding) sekitar Rp 50 triliun, serta menjangkau lebih dari 12 juta unit UMKM.


Kesuksesan KUR tampak diakui oleh Pemerintahan Presiden Jokowi, yang kemudian menggandakan skalanya. Dana subsidi dialokasikan lebih banyak sejak APBNP 2015, serta APBN 2016 menetapkan target spektakuler, lebih dari Rp 100 triliun. Kepada bank penyalur diberikan subsidi untuk KUR mikro sebesar 10%, KUR ritel sebesar 4,5%, dan KUR TKI sebesar 12%. Suku bunga efektif bagi nasabah menjadi maksimal 9%. Dana subsidi APBN disediakan sekitar Rp 10,5 triliun, dari pos subsidi Bunga dan Kredit Program, yang berplafon Rp 16,5 triliun. KUR masih akan berlanjut pada tahun 2017, subsidi siap digelontorkan lagi dengan jumlah yang setara, namun suku bunga efektif diharapkan menjadi maksimal 7%.

KUR baru secara konseptual memang tampak seperti terobosan besar. Diyakini akan makin banyak orang (UMKM) yang bisa mengakses kredit, dan biaya modal menjadi jauh lebih rendah. Akan tetapi, jika data data realisasi dicermati, maka ada indikasi perpindahan nasabah lama yang menikmati suku bunga tinggi ke suku bunga rendah. Artinya, 12 juta nasabah KUR era Presdien SBY dan beberapa juta nasabah era Presiden Jokowi, mungkin lebih dari separuhnya berasal dari perpindahan status nasabah nonKUR menjadi KUR saja.

Sebagai contoh, data nasabah kredit UMKM baru mencapai 11,93 juta rekening hingga Desember 2015, atau bertambah sebanyak 0,95 juta dari Desember 2014. Data tersebut terkonfirmasi dari sumber resmi Bank Indonesia dan Otoritas Jasa Keuangan, yang mencakup nasabah penerima kredit KUR dan yang nonKUR. Pada kurun bersamaan, komite KUR melaporkan bahwa selama 2015 telah tersalur KUR kepada 1.003.533 debitur. Secara lebih khusus, ketika KUR baru lebih dimasifkan pada tahun 2016, data rekening kredit UMKM (KUR dan non KUR) dari Januari hingga Oktober 2016 memang bertambah cukup signifikan, bertambah bertambah 1,33 juta, dari 11,93 juta menjadi 13.26 juta. Akan tetapi data Sistem Informasi Kredit Program (SIKP) KUR melaporkan pada kurun tersebut nasabah bertambah lebih dari 3 juta. Dan total rekening yang masih outstanding adalah 5,23 juta rekening, karena jangka waktu kredit adalah antara 1 sampai dengan 3 tahun. Terkonfirmasi pula dengan data nilai plafond kredit UMKM versi Statistik Perbankan dengan SIKP KUR, yang menunjukkan indikasi serupa.


Sekitar dua tahun, data BI memperlihatkan bahwa total rekening kredit naik dari 40,51 juta rekening (januari 2015) menjadi 41,44 juta rekening (oktober 2016), suatu kenaikan yang “biasa” dan bahkan sedikit di bawah rata-rata kenaikan sebelumnya. Seiring dengan laju pertumbuhan kredit (nilai) yang memang melambat, akibat kondisi umum perekonomian. Akan tetapi, data jumlah rekening kredit nonUMKM justeru turun dari 29,51 juta (jan 2016) menjadi 28,18 juta (okt 2016). Hal yang amat tidak lazim dalam kurun dua tahun, yang biasanya selalu bertambah. Penjelasan sederhananya, yang penerima kredit nonUMKM sebagiannya pindah menjadi UMKM, karena ada insentif KUR. Tidak hanya itu, dalam kriteria kredit UMKM sendiri, terjadi penurunan dalam kredit Menengah, yang memang secara teknis tidak tercakup KUR. KUR hanya tersalur pada skala mikro dan kecil. Dengan demikian, terindikasi kuat adanya perpindahan nasabah nonKUR menjadi KUR, yang tidak sesuai dengan tujuan kebijakan yang bermaksud memperluas jangkauan layanan.


Perlu diketahui bahwa berdasarkan definisi usaha dalam UU. No.20/2008 tentang UMKM, baki debet kredit UMKM mencapai Rp 835,21 triliun pada september 2016. Kontribusi kredit UMKM terhadap total kredit perbankan itu adalah 19,68 %. Porsi kredit UMKM mengalami fluktuasi selama beberapa tahun terakhir. Pada kurun tahun 2011-2013, laju kredit UMKM lebih cepat dari yang nonUMKM. Pada tahun 2014 dan 2015, ada kecenderungan laju pertumbuhan kredit perbankan yang lebih tinggi daripada yang khusus UMKM. Akibatnya porsi kredit UMKM pun menurun, meski menaik perlahan hingga September tahun 2016. Bisa dikatakan bahwa data umum pertumbuhan kredit UMKM setara saja dengan non UMKM. Porsi kredit UMKM tidak beranjak dari 18-20%, bahkan kredit mikro hanya 4%, karena dominasi kredit menengah.

Perlu dicatat bahwa penyalur KUR adalah perbankan yang megajukan dan memenuhi persyaratan. Bank Perkreditan Rakyat (BPR) dan Lembaga Keuangan Mikro (LKM) belum dilibatkan sebagai penyalur langsung. LKM dimaksud adalah yang sudah operasional puluhan tahun, seperti: koperasi simpan pinjam dan koperasi syariah (BMT). Akibatnya di lapangan, BPR sudah merasakan dampak “persaingan” yang berat, bahkan sebelum era bersubsidi bunga. LKM tidak banyak terdampak ketika itu, karena orientasinya kepada komunitas dan pendekatan dilakukan secara berbeda. Namun, jelas akan terdampak jika KUR baru ini makin bersifat masif. Dengan demikian, KUR belakangan ini justeru membuat BRI mungkin akan memindah nasabah Kupedes menjadi KUR, daripada direbut oleh bank lain. BPR akan lebih terpuruk, jika tidak segera dilibatkan dalam penyaluran KUR. Sedangkan LKM (koperasi) akan menghadapi masalah serius karena perpindahan nasabah.

Sementara itu, dalam konteks paket kebijakan keuangan inklusif yang lebih luas, yang tampak berjalan cukup masif antara lain adalah edukasi kepada masyarakat luas tentang layanan keuangan, khususnya bank. Program unggulan lainnya adalah apa yang disebut sebagai Layanan Keuangan Tanpa Kantor Dalam Rangka Keuangan Inklusif (Laku Pandai), yang dalam wacana akademis biasa disebut branchless banking. Laku Pandai adalah kegiatan menyediakan layanan perbankan atau layanan keuangan lainnya yang dilakukan tidak melalui jaringan kantor, namun melalui kerjasama dengan pihak lain dan perlu didukung dengan penggunaan sarana teknologi informasi. Dalam konteks ini dikenallah istilah agen laku pandai. Agen dimaksud bisa perorangan atau badan hukum, yang berfungsi sebagai “kantor layanan” dari bank.

LKM yang mandiri dari masyarakat saat ini terancam menjadi korban dari program KUR dan laku pandai, yang tersubsidi oleh APBN. Agen kemungkinan akan berasal dari pindahan SDM LKM (Koperasi). Ditambah dengan peluang eks rentenir yang berganti baju, bahkan berperan ganda sebagi agen sekaligus rentenir. KUR memang terbukti memberi manfaat, namun tidak sebesar pewartaannya, dan telah pula memiliki pula dampak buruk jika diperhitungkan dalam konteks industry keuangan secara keseluruhan.

Analisis atas berbagai data simpanan dari Lembaga Penjamin Simpanan (LPS) serta data kredit dari Bank Indonesia mengisyaratkan banyak hal, diantaranya memperkuat fakta peningkatan ketimpangan. Dan sudah menjadi pengetahuan umum bahwa simpanan dengan nilai nominal yang besar leluasa memilih bentuk dan akan mendapat imbal hasil yang secara prosentase lebih besar. Sedangkan dalam hal kredit, mereka yang meminjam dalam nominal kecil akan membayar biaya (bunga) yang lebih tinggi. 


Otoritas ekonomi, moneter dan perbankan perlu mencermati lebih jauh apakah agenda Keuangan Inklusif (termasuk KUR) benar-benar akan memberi kontribusi positif saat ini dan kedepannya. Baik dalam hal mensejahterakan rakyat kebanyakan, maupun dalam hal mengurangi tingkat ketimpangan ekonomi. Yang jelas, ketika agenda tersebut mulai dikenalkan dan dijalankan, tingkat ketimpangan ekonomi antar kelompok masyarakat cenderung sedang melebar. Tidak cukup hanya memperhitungkan soal peningkatan akses layanan keuangan, meningkatkan pendapatan atau mengurangi kemiskinan, melainkan juga perlu berorientasi mempersempit jurang ketimpangan. BPS sudah mengingatkan melalui data Susenas bahwa penerima KUR justeru lebih banyak dua kuintil atas atau 40% penduduk yang berpendapatan paling tinggi. Bukan yang berada pada kuintil bawah.


Upaya pengembangan Laku Pandai dan KUR sejak awal seharusnya sudah melibatkan pelaku UMKM dan koperasi sebagai subyek, bukan sekadar objek. Target RPJMN meningkatkan kontribusi koperasi pada PDB dari 1,7% tahun 2014 menjadi 8,0% tahun 2019 menjadi mustahil terwujud. Sesuai penamaannya, kebijakan keuangan inklusif berarti bukan semata perbankan inklusif.


Dalam hal KUR, wacana dan pembicaraan koordinatif di pemerintahan telah mengarah kepada pelibatan koperasi. Secara prinsip dan regulasi, hal itu akan dimungkinkan, meski masih perlu dicari skema dan prosedur teknisnya. Dalam hal Laku Pandai, koperasi masih diposisikan sebagai agen, setara dengan agen perorangan. Jika demikian, koperasi yang sudah mandiri dan berkembang tidak akan diuntungkan. Masih perlu dicari kemungkinan skema untuk posisi yang lebih tepat bagi koperasi. 

Rabu, 18 Januari 2017

IPM TERTINGGI BUKAN BERARTI PENDUDUK JAKARTA PALING SEJAHTERA, APALAGI PALING BAHAGIA

Debat pilgub Jakarta beberapa waktu lalu banyak menyoroti soal kemiskinan dan ketimpangan, yang sudah pula kutulis dalam dua tulisan sebelumnya. Salah satu paslon penantang menyampaikan pandangan dari sudut pandang kesejahteraan, karena memang tidak serupa antara mengurangi kemiskinan dengan meningkatkan kesejahteraan, meski berhubungan erat. Menurutnya, yang utama musti menjadi orientasi adalah peningkatan kesejahteraan. Sementara itu, calon Petahana sempat pula menyodorkan peningkatan Indeks Pembangunan Manusia (IPM) sebagai bukti perbaikan kesejahteraan penduduk Jakarta,  yang berarti masalah kemiskinan teratasi.

Untuk mengetahui apakah terjadi perbaikan kesejahteraan, bahkan seberapa besar peningkatannya dari tahun ke tahun, diperlukan ukuran atau indikator. IPM yang disebut petahana hanya salah satunya, yang nanti akan kita bahas. BPS DKI Jakarta sendiri mempublikasikan satu buku tentang indikator Kesejahteraan Rakyat DKI Jakarta setiap tahun, yang antara lain menganalisis data tentang: pendidikan, kesehatan, pendapatan masyarakat, pengangguran, kondisi perumahan, dan sebagainya.

IPM menjelaskan bagaimana penduduk dapat mengakses hasil pembangunan dalam memperoleh pendapatan, kesehatan, pendidikan, dan sebagainya. IPM dibentuk oleh tiga dimensi dasar, yaitu umur panjang dan hidup sehat (a long and healthy life), pengetahuan (knowledge), dan standar hidup layak (decent standard of living). Dimensi kesehatan diukur melalui Angka Harapan Hidup saat lahir (AHH). Dimensi pengetahuan atau pendidikan diukur dengan Harapan Lama Sekolah (HLS) dan Rata-rata Lama Sekolah (RLS). Sedangkan standar hidup layak digambarkan melalui pengeluaran per kapita disesuaikan, yang ditentukan dari nilai pengeluaran per kapita dan paritas daya beli.

Pada tahun 2015, angka IPM Indonesia sebesar 69,55%, tumbuh 0,94 persen atau bertambah 0,65 poin dibandingkan IPM tahun 2014. Pertumbuhan tersebut lebih tinggi dibanding pertumbuhan tahun-tahun sebelumnya: 0,87% (2014), 0,91% (2013), 0,90% (2012), 0,84% (2011).


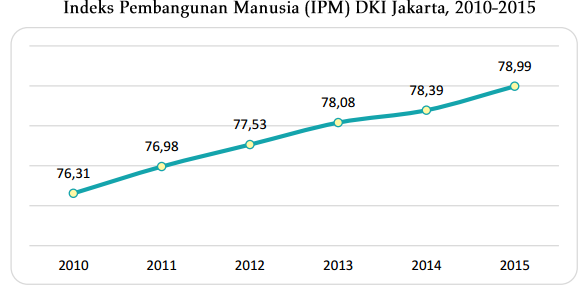
 Berdasarkan status pencapaiannya, 8 provinsi berada pada kategori pembangunan manusia “tinggi” atau IPM diatas 70 pada tahun 2015. DKI Jakarta memang sudah sekitar sepuluh tahun termasuk kategori ini, baik dalam metode ukuran lama maupun yang baru dari BPS, serta menempati peringkat teratas IPM. Gambar yang disalin dari publikasi BPS DKI Jakarta memperlihatkan perkembangan lima tahun dengan metode perhitungan yang baru. Dan bisa dibandingkan dengan gambar IPM nasional di atas yang disalin dari publikasi BPS. Dengan kata lain, IPM Jakarta yang tertinggi sulit diklaim sebagai prestasi utama gubernur Petahana sekarang.  

Menarik pula jika IPM Jakarta kita telisik lebih jauh dari masing-masing dimensinya. Ketiga dimensi (yang dicerminkan oleh empat indikator) memang mengalami perbaikan selama lima tahun terakhir. Akan tetapi dua indikator atau komponen, yaitu Angka Harapan Hidup saat lahir (AHH) dan Harapan Lama Sekolah (HLS) DKI Jakarta bukan lah yang tertinggi di Indonesia. IPM peringkat satu, tetapi AHH berada di peringkat empat, dan HLS hanya perinkat 11. IPM yang amat tinggi lebih banyak dikontribusi oleh pengeluaran per kapita, yang memang jauh dibandingkan rata-rata nasional, dan berbagai propinsi lain. Gambar yang disalin dari publikasi BPS DKI juga menunjukkan laju perbaikan IPM sudah lebih rendah dibanding rata-rata nasional, meskipun wajar karena sudah berada dalam posisi yang jauh lebih tinggi.  


Catatan lain yang harus diberikan pada IPM tertinggi DKI Jakarta, yang tadi terindikasi ditopang oleh pengeluaran per kapita  sebagai penggambaran standar hidup yang layak. Angka demikian bersifat agregat dan rerata, yang memang tak bisa dihindari sebagai penyederhanaan untuk keperluan statistik, sehingga memerlukan informasi tambahan untuk menggambarkan kondisi penduduk Jakarta yang lebih sesuai kenyataan. Dalam dua tulisan terdahulu di blog ini, sudah dijelaskan tentang masih rawannya soalan kemiskinan dan meningkatnya ketimpangan ekonomi di Jakarta. Artinya, IPM tinggi tak mencerminkan kedua soalan itu, bahkan menyamarkannya. Bahwa ada 384 ribu orang miskin, dan jika ditambahkan dengan yang hampir miskin serta yang rentan miskin (dalam ukuran BPS) akan mencapai hampir 3 juta orang, menjadi tidak terlalu penting. Jika ketiga kelompok ini diberi angka IPM tersendiri, maka kita bisa membayangkan capaian yang amat rendah. Setidaknya kita bisa memastikan bahwa IPM tertinggi tidak berarti (hampir) semua penduduk Jakarta sejahtera. 

Lebih banyak lagi catatan yang harus diberikan jika menganalisis publikasi BPS DKI Jakarta tentang indikator Kesejahteraan Rakyat dalam kurun beberapa tahun. Terutama dengan hal-hal seperti: kesehatan, pengangguran, dan kondisi perumahan. Akan menguatkan bahwa masih amat banyak penduduk Jakarta yang tidak atau belum sejahtera.

BPS dan BPS DKI Jakarta juga sempat mempublikasikan suatu indeks yang disebut Indeks Kebahagiaan. Indeks Kebahagiaan. Indeks Kebahagiaan yang dipublikasi adalah untuk kondisi tahun 2013 dan tahun 2014, yang dipublikasikan pada tahun berikutnya. Sayang, hingga kini BPS belum mengeluarkannya lagi. Indeks kebahagiaan merupakan rata-rata dari angka indeks yang dimiliki oleh setiap individu pada skala 0–100. Semakin tinggi nilai indeks menunjukkan tingkat kehidupan yang semakin bahagia, demikian pula sebaliknya, semakin rendah nilai indeks maka penduduk semakin tidak bahagia. Indeks kebahagiaan merupakan indeks komposit yang disusun oleh tingkat kepuasan terhadap 10 aspek kehidupan yang esensial. Kesepuluh aspek tersebut secara substansi dan bersama-sama merefleksikan tingkat kebahagiaan yang meliputi kepuasan terhadap: 1) kesehatan, 2) pendidikan,   3) pekerjaan, 4) pendapatan rumah tangga, 5) keharmonisan keluarga, 6) ketersediaan waktu luang, 7) hubungan sosial, 8) kondisi rumah dan aset, 9)  keadaan  lingkungan, dan 10) kondisi keamanan.

Indeks Kebahagiaan Provinsi DKI Jakarta tahun 2014 sebesar 69,21, sedikit lebih tinggi dari Indeks Kebahagiaan Indonesia yang sebesar 68,28. Perlu dicermati bahwa dalam hal Indeks kebahagiaan, DKI Jakarta hanya sedikit lebih tinggi dibanding nasional, dan cuma berada pada peringkat ke 15. IPM peringkat 1, Indeks kebahagiaan peringkat 15. Tampak pula pada gambar yang disalin dari BPS DKI Jakarta bahwa tingkat kepuasan yang paling rendah terjadi pada aspek pendidikan (62,72) dan Pendapatan rumah tangga (65,56).

Jika dibandingkan dengan tingkat kepuasan, yang merupakan komponen dari indeks kebahagiaan, tampak DKI Jakarta lebih rendah dalam beberapa hal dibandingkan rata-rata nasional. (gambar di bawah adalah untuk kondisi nasional). Diantaranya adalah:  Kondisi keamanan, Keadaan lingkungan, dan Hubungan sosial. Kita dapat mengatakan bahwa penduduk Jakarta masih belum puas atas masalah keamanan dan kenyamanan hidup di lingkungannya.


Siapapun yang terpilih menjadi gubernur masih akan menemui bahwa sangat banyak penduduk Jakarta yang masih belum sejahtera, dan jauh dari bahagia. Banyak kebijakan dan program yang bisa dilakukan untuk memperbaiki itu. Semua penduduk Jakarta berhak menjadi bahagia! 

Sabtu, 14 Januari 2017

KETIMPANGAN EKONOMI YANG MENINGKAT DI JAKARTA

Banyak orang kaya yang tinggal di Jakarta adalah kasat mata, dan memang diindikasikan oleh data distribusi pengeluaran BPS, dan juga oleh informasi mengenai sebaran pembayar pajak terbesar. Sementara itu, orang miskin pun masih amat banyak untuk ukuran domisili di sebuah wilayah perkotaan, masih 384 ribu per September 2016. Bahkan, kondisi kemiskinan masih sangat rawan jika data BPS ditelisik lebih lanjut dan lebih detil, sebagaimana yang sudah disampaikan pada tulisan terdahulu.  

Salah satu ukuran ketimpangan ekonomi yang paling banyak dipakai adalah gini rasio atau koefisien gini dari BPS. Koefisien Gini didasarkan pada kurva Lorenz, yaitu sebuah kurva pengeluaran kumulatif yang membandingkan distribusi dari suatu variable tertentu (misalnya pendapatan) dengan distribusi uniform (seragam) yang mewakili persentase kumulatif penduduk. Untuk membentuk koefisien Gini, grafik persentase kumulatif penduduk (dari kelompok termiskin hingga terkaya) digambar pada sumbu horizontal dan persentase kumulatif pengeluaran (pendapatan) digambar pada sumbu vertikal. Ini menghasilkan kurva Lorenz seperti yang ditunjukkan pada Gambar 1. Garis diagonal mewakili pemerataan sempurna. Koefisien Gini didefinisikan sebagai A/(A+B), dimana A dan B seperti yang ditunjukkan pada grafik. Jika A=0 koefisien Gini bernilai 0 yang berarti pemerataan sempurna, sedangkan jika B=0 koefisien Gini akan bernilai 1 yang berarti ketimpangan sempurna.


Perkembangan gini rasio mengindikasikan kecenderungan ketimpangan ekonomi yang makin meningkat di Jakarta. Indeks Gini yang sempat terus meningkat dan cenderung lebih tinggi dari rata-rata nasional. Data terkini, gini rasio Jakarta tahun 2016 (Maret) memang turun menjadi 0,411, namun itu seiring dengan kecenderungan nasional. Jakarta tetap menempati peringkat ke 5 tertinggi. Jika gini rasio nasional sudah kembali ke kategori ketimpangan rendah, maka Jakarta masih bertahan dalam kategori ketimpangan sedang.


Kecenderungan yang serupa diindikasikan oleh data BPS dalam hal distribusi pendapatan dengan kriteria Bank Dunia. Penduduk dikelompokkan dalam tiga bagian, yaitu 40 persen terbawah, 40 persen menengah, dan 20 persen teratas. BPS mengolah data dari Modul Konsumsi Susenas, yang bisa menjadi indikator melihat distribusi pengeluaran antar kelompok penduduk. Data pengeluaran dianggap proxy atau cukup mencerminkan data pendapatan. Hasilnya untuk Jakarta juga tergolong ketimpangan sedang, sementara nasional telah beranjak menjadi ketimpangan rendah. Pengeluaran 40% kelompok terendah hanya sebesar 16,02%. Sedangkan 20% kelompok teratas justeru menikmati konsumsi sebesar 50,38%.


Ketimpangan adalah fakta sekaligus rasa. Ketimpangan di Jakarta berpotensi akan lebih terasa karena fakta itu demikian kasat mata. Mereka hidup di lokasi yang relatif tidak luas dan daratan, kecuali yang di kepulauan Seribu, sehingga peluang interaksi menjadi cukup tinggi. Lapisan terbawah dapat melihat gaya hidup lapisan atasan, semisal urusan transportasi, tempat makan, mall, dan lain-lain.

Melihat kecenderungan pertumbuhan ekonomi dan dinamika ekonomi yang tengah berlangsung, maka masalah ketimpangan berpeluang menjadi lebih akut di Jakarta. Dibutuhkan tindakan nyata dan sebagian bersifat langsung dari Pemerintah, termasuk Pemerintah Daerah. 

KEMISKINAN MASIH SANGAT RAWAN DI JAKARTA


Ada 385,84 ribu orang penduduk miskin di DKI Jakarta pada bulan September 2016, menurut publikasi BPS tanggal 3 Januari 2017.  Jumlah itu adalah sekitar 3,75% dari jumlah penduduk Jakarta yang sekitar 10,29 juta orang. Prosentasi itu dikenal pula dengan istilah tingkat kemiskinan.

Bagaimana kondisi itu dibandingkan dengan tahun sebelumnya? BPS mempublikasikan data kemiskinan dua kali setahun, data untuk kondisi bulan Maret dan kondisi bulan September, dan BPS biasa merekomendasikan analisis antar bulan yang sama, karena lebih mencerminkan perkembangan kondisi sesungguhnya. Jumlah penduduk miskin meningkat dari kondisi September 2015 yang hanya 368,67 orang menjadi 385,84 ribu orang . Tingkat kemiskinan pun meningkat dari semula 3,61% menjadi 3,75%. Kondisi 2016 tampak lebih baikk dibanding 2015 jika dilihat data kondisi bulan Maret, 384,30 ribu orang (3,75%) dibandingkan dengan 398,92 ribu orang (3,93%).


Bagaimana jika dibandingkan dengan sebelumnya? Tingkat kemiskinan di Jakarta berfluktuasi namun dengan perubahan yang tidak besar tiap tahunnya, cenderung hanya di kisaran 3,2% sampai dengan 4,6% dalam 13 tahun terakhir. Dan di kisaran 3,6% sampai dengan 4,0% dalam 5 tahun terakhir. Akan tetapi jika dilihat dari jumlahnya, penduduk miskin tidak mengalami penurunan yang berarti selama 13 tahun, dan bahkan sempat meningkat dalam 5 tahun terakhir. Untuk ilustrasi kondisi bulan Maret, 294 ribu (2003), 323 ribu (2009), 363 ribu (2012) dan 384 ribu (2016).


Jika dibandingkan dengan data kemiskinan nasional pada September 2016 sebesar 10,70%, maka angka kemiskinan Jakarta jauh lebih baik. Akan tetapi dalam hal kecenderungan penurunan tingkat kemiskinan dan jumlah orang miskin, Jakarta lebih buruk. Pada tingkat nasional, kecenderungan penurunan terus berlangsung, meski dengan laju yang amat rendah belakangan ini.

BPS menghitung jumlah pemduduk miskin dengan menggunakan ukuran garis kemiskinan (GK). GK juga ditetapkan tiap 6 bulan, berdasar data SUSENAS. GK ditetapkan atas dasar pengeluaran perkapita perbulan, dari data sampel terkait yang secara umum mencakup orang miskin dan hampir miskin dari data sebelumnya. GK berubah terutama karena kenaikan harga, dan untuk jangka menengah terkait perubahan pola konsumsi.

Garis Kemiskinan DKI Jakarta pada September 2016 adalah Rp 520.690 per kapita per bulan. Mereka yang pada waktu itu pengeluarannya dibawah sampai dengan GK tersebut disebut penduduk miskin. GK Jakarta termasuk yang tertinggi, antara lain mencerminkan harga barang dan jasa. GK nasional wilayah perkotaan per September 2016 adalah sebesar Rp 361.990.


Sekalipun GK DKI Jakarta termasuk yang tinggi, namun jika dibayangkan dalam kenyataan hidup sehari-hari, maka batas pengeluaran tersebut bisa dikatakan masih rendah. Maksudnya, untuk disebut tidak miskin, pengeluaran pada kondisi September 2016 hanya Rp520.690 per orang per bulan atau sekitar Rp17.350 per hari. Itu adalah pengeluaran untuk makan, pakaian, pendidikan, transportasi, sewa rumah, dan seluruh pengeluaran lainnya. Jika satu keluarga ada 4 jiwa maka sekitar Rp69.400. BPS menyebutkan pula bahwa GK Kemiskinan DKI terdiri dari 64,33% untuk pengeluaran bahan makanan, dan secara lebih khusus untuk beras sebesar 22,31%. Mereka yang hidup di Jakarta dapat membayangkan bahwa batas kemiskinan itu amat rendah. Artinya jika orang disebut miskin menurut data BPS artinya memang benar-benar miskin dan hidup dengan pilihan yang amat terbatas.

BPS sebenarnya memiliki set data yang lebih detil, namun tidak disertakan dalam publikasi umum tentang kemiskinan. Sesekali dipublikasikan sebagai bagian data dan analisis dalam buku tentang kemiskinan atau tentang kesejahteraan. Ada senjang waktu pula dari berita statistik resmi tentang kemiskinan. Misalnya tentang data distribusi penduduk berdasar ukuran GK tadi, tiap 20% nya, seperti: 0,8GK, GK, 1,2GK dst hingga 4,2GK. Ada penyebutan pula dalam analisisnya, penduduk sangat miskin (SM) bagi yang kurang dari 0,8GK, disebut miskin (M) jika lebih dari sama dengan 0,8GK hingga GK, disebut hampir miskin (HM) jika sama dengan GK hingga 1,2GK, serta disebut rentan miskin lainnya (RML) jika 1,2GK sampai dengan 1,6GK. Klasifikasi ini dipakai untuk rekomendasi kebijakan menjaga mereka yang terdata tidak miskin namun terlalu dekat dengan garis, agar tak jatuh ke bawah pada periode berikutnya. Ditambah fakta nasional bahwa porsi yang berada di bawah dan sekitaran garis kemiskinan, empat kategori tadi, masih mencapai 98,54 juta orang atau sekitar 38,21%.


Jika ukuran 1,6 kali garis kemiskinan (GK) kita terapkan untuk DKI Jakarta, maka per September 2016 adalah Rp 833.000 per bulan atau Rp 27.800 per hari. Jika satu keluarga terdiri dari 4 orang maka batasnya Rp 3,33 juta. Bisa dibayangkan dengan UMR DKI yang Rp 3,4 juta. Jika ukuran ini yang dipakai, maka jumlahnya sekitar 2,7 juta orang atau lebih dari 26% penduduk.

Apa artinya? Kebanyakan penduduk Jakarta amat rentan dengan goncangan ekonomi. Jika ada kenaikan harga yang tinggi, kelesuan ekonomi yang berakibat banyak PHK atau usaha mereka berkurang keuntungannya, maka tingkat kemiskinan langsung naik. Secara ekstrim, contohnya adalah krisis moneter 1998. Sedangkan goncangan secara mikro atau perseorangan, kita bisa membayangkan penggusuran, bangkrutnya usaha kecil, tutupnya suatu usaha yang menimbulkan PHK, dll.

Tetap perlu diingat bahwa 384 ribu penduduk miskin dalam wilayah satu kota DKI Jakarta terbilang sangat banyak. Karena lingkungan geografis sebagai satu kota dan kemudahan mobilitas maupun interaksi, maka problem sosial lebih mudah berkembang akibat kemiskinan. Siapapun yang terpilih menjadi gubernur DKI Jakarta harus mengerti bahwa kemiskinan adalah masalah yang masih serius. Data BPS mengindikasikannya, fakta di lapangan mengindikasikan kondisi yang lebih buruk dari data tersebut. 

Kamis, 10 November 2016

GUBERNUR BASUKI MENGELOLA APBD LEBIH BURUK DIBANDINGKAN GUBERNUR JOKOWI

Joko Widodo (Jokowi) dilantik sebagai gubernur DKI Jakarta pada tanggal 15 Oktober 2012, dan Basuki Tjahaya Purnama (Basuki) dilantik pada tanggal 19 Nopember 2014. Meskipun Jokowi menandatangani Laporan Keuangan Pemerintah Daerah (LKPD) tahun 2012, yang didalamnya tercakup laporan realisasi APBD, namun yang bisa menggambarkan pengelolaan dibawah kepemimpinannya adalah LKPD tahun 2013. Basuki yang sebenarnya sudah menjalankan fungsi sebagai gubernur sebelum dilantik pun demikian, LKPD tahun 2015 lebih representatif baginya.

LKPD keduanya diperiksa oleh BPK dan diberi opini Wajar dengan Pengecualian (WDP). Meskipun sama-sama WDP (suatu predikat dibawah wajar tanpa pengecualian), pengecualian yang menjadi dasar opini berbeda. Gubernur Basuki antara lain diberi catatan mengenai penyajian piutang pajak PBB-P2, perhitungan tagihan PKB, piutang lainnya, dan risiko salah saji saldo aset tetap. Dan banyak catatan mengenai sistem pengendalian internal yang tidak memadai. Bahkan ada catatan tentang yang perlu ditindaklanjuti dengan pemeriksaan secara hukum karena berindikasi kerugian daerah. Sedangkan pada tahun 2013, catatannya lebih sedikit, antara lain mengenai pelaksanaan sensus atas aset tetap yang kurang memadai dan beberapa bukti pengeluaran dari realisasi belanja. 
  
Pendapatan Daerah pada tahun 2013 mencapai Rp39,52 triliun atau 96,86% dari target. Pada tahun 2015 mencapai Rp44,21 triliun atau hanya 78,51% dari target. Capaian tahun 2015 memang lebih tinggi, namun kenaikan itu adalah wajar antara lain karena pertumbuhan ekonomi dan laju inflasi. Kenaikan realisasi pendapatan daerah 2015 dibanding setahun sebelumnya justeru hanya sebesar 0,88%. Sedangkan kenaikan tahun 2013 dibanding tahun 2012 adalah sebesar 11,70%

Pendapatan Asli Daerah (PAD) tahun 2013 mencapai Rp26,85 triliun atau 102,08% dari target. Pada tahun 2015 mencapai Rp33,69 triliun atau hanya 88,73% dari target.  Capaian tahun 2015 memang lebih tinggi, dan naik sebesar 7,71% dibandingkan setahun sebelumnya. Akan tetapi kenaikan tahun 2013 atas tahun 2012 jauh lebih tinggi, yakni sebesar 21,83%.


Dengan kata lain, gubernur Basuki tidak berhasil mengoptimalkan pendapatan daerah pada tahun 2015. Kinerjanya lebih buruk jika dibandingkan dengan gubernur Jokowi pada tahun 2013.


Belanja Daerah secara total pada tahun 2013 mencapai Rp38,30 triliun atau 87,75% dari target, sedangkan pada tahun 2015 mencapai Rp42,66 triliun atau hanya 71,96% dari target. Dalam hal belanja operasi, realisasi tahun 2013 mencapai Rp27,59 triliun atau 87,75% dari yang dianggarkan, sedangkan pada tahun 2015 mencapai Rp32,42 triliun atau 79,48%. Yang menarik, kenaikan belanja pada tahun 2013 atas tahun sebelumnya naik secara cukup berimbang antara kenaikan total belanja, belanja operasi dan belanja modal. Sedangkan pada tahun 2015, kenaikan belanja total dari tahun sebelumnya hanya disumbang oleh belanja operasi. Belanja Operasi adalah pengeluaran anggaran untuk kegiatan sehari-hari Pemerintah Daerah yang memberi manfaat jangka pendek, meliputi Belanja Pegawai, Belanja Barang, Belanja Bunga, Belanja Subsidi, Belanja Hibah.

Sementara itu, belanja modal pada tahun 2013 mencapai Rp10,70 triliun atau 71,88% dari target, dan pada tahun 2015 mencapai Rp10,24 triliun atau 55,60%. Tampak bahwa realisasi belanja modal tahun 2015 lebih rendah sekitar Rp452 milyar dibanding tahun 2013. Suatu kondisi yang tidak lazim, padahal total belanja dan belanja operasional mengalami kenaikan yang cukup besar. Perlu dicatat pula bahwa Belanja modal tahun 2015 sebenarnya dianggarkan cukup besar dan jauh melampaui tahun 2013, namun tidak berhasil direalisasikan.

Belanja Modal adalah belanja yang digunakan untuk pembelian/pengadaan aset tetap dan aset lainnya yang mempunyai masa manfaat lebih dari 12 (dua belas) bulan untuk digunakan dalam kegiatan pemerintahan seperti perolehan tanah, peralatan dan mesin, gedung dan bangunan, jalan, irigasi dan jaringan, dan aset tetap lainnya.

Dengan kata lain, gubernur Basuki tidak berhasil mengoptimalkan belanja daerah pada tahun 2015. Kinerjanya lebih buruk jika dibandingkan dengan gubernur Jokowi pada tahun 2013.


Dalam hal pengelolaan dan kinerja gubernur Basuki dalam keuangan daerah yang kurang baik, ada pandangan yang “menyalahkan” dua pihak lain, yaitu: pihak DPRD dan pihak aparatur Pemda (selain Gubernur). Tentu saja public dapat bertanya, bukankah DPRD nya masih sama dengan era gubernur Jokowi? Sedangkan aparatur Pemdanya sebagian besar masih sama, dan jika ada yang diganti, bukankankah itu justeru pilihan gubernur Basuki?

Kamis, 03 November 2016

ASET TETAP DKI JAKARTA BELUM DIKELOLA SECARA BAIK

Gubernur DKI Jakarta, Basuki Tjahaja Purnama meminta agar semua aset Pemerintah Provinsi DKI Jakarta didata. Bahkan, aset senilai Rp 300.000 juga tidak boleh terlewati. "Agar semua dilakukan pencatatan, yang sudah keluar dana Rp 300 ribu pun itu bisa dicatat sebagai aset," ujarnya saat rapat pimpinan di Balai Kota DKI Jakarta, Jalan Medan Merdeka Selatan, Senin 20 Juni 2016. (http://megapolitan.kompas.com/read/2016/06/20/15564131/ahok.minta.semua.aset.dki.sekecil.apa.pun.didata, diakses tanggal 3 Nopember 2016 pukul 14.51). Beberapa bulan sebelumnya, beliau juga meminta Komisi Pemberantasan Korupsi (KPK) serta Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK) menelusuri aset-aset DKI yang beralih ke pihak ketiga. "Saya ingin mereka cek duitnya ngalir ke siapa saja," kata Basuki, di Balai Kota, Rabu 13 Januari 2016. (http://megapolitan.kompas.com/read/2016/01/13/15485781/Ahok.Minta.KPK.dan.PPATK.Telusuri.Aset.DKI.agar.Tidak.Beralih.ke.Pihak.Lain diakses tanggal 3 Nopember 2016 pukul 14.56) 

Aset yang dimiliki dan dikelola oleh pemerintah daerah DKI Jakarta antara lain dapat dilihat dalam Neraca Daerah yang merupakan bagian dari Laporan Keuangan Pemerintah Daerah (LKPD), yang disampaikan oleh Gubernur setiap tahun. LKPD tahun anggaran 2015 yang telah diaudit (audited) dalam Neraca Daerah menyatakan bahwa per tanggal 31 Desember 2015, total aset Pemda DKI Jakarta bernilai sekitar 421 triliun rupiah. Terdiri dari lima macam aset: 1. Aset lancar sebesar Rp 17.450 miliar; 2. Investasi jangka panjang sebesar Rp 22.508 miliar; 3. Aset tetap sebesar Rp 334.403 miliar; 4. Dana cadangan sebesar Rp 1.046 miliar; dan 5. Asset lainnya sebesar Rp 45.654 miliar.

Aset terbesar berupa aset tetap yang dilaporkan sekitar Rp 363.585 miliar. Terdiiri dari: Tanah Rp 284.069 miliar, Peralatan dan Mesin Rp 18.987 miliar, Gedung dan Bangunan Rp 24.170 miliar, Jalan, Irigasi, dan Jaringan Rp 32.309 miliar, Aset Tetap Lainnya Rp 1.423 miliar, Konstruksi Dalam Pengerjaan Rp 2.630 miliar. Selama satu tahun itu diperhitungkan pula akumulasi penyusutan aset tetap senilai Rp 29.181 miliar, yang merupakan akumulasi penyusutan dari: Peralatan dan Mesin; Gedung dan Bangunan; Jalan, Irigasi, dan Jaringan; serta Aset Tetap Lainnya.

Pertumbuhan nilai aset bisa dikatakan amat lambat, dan cenderung stagnan. Aset selama enam tahun hanya naik sekitar 6,43%, dari Rp 395,62 triliun (31 Desember 2009) menjadi Rp 421,06 triliun (per 31 Desember 2015). Bahkan, nilai aset tahun 2015 lebih kecil dibanding tahun 2014.

Aset tetap (setelah dikurangi akumulasi penyusutan) selama enam tahun justeru berkurang nilainya. Dari Rp366,91 triliun (31 Desember 2009) menjadi Rp334,40 triliun (31 Desember 2015). Penurunan cukup signifikan terjadi  pada tahun 2015 dibandingkan tahun 2014.
      Sumber: LKPD DKI Jakarta, 2015

Tentu saja tidak selalu menjadi masalah apabila nilai aset tetap menjadi lebih rendah dibandingkan tahun sebelumnya. Asalkan memang sesuai dengan fakta apa adanya, telah dikelola dan dicatat sesuai aturan yang berlaku, serta tidak ada (indikasi) penyimpangan atau penyalahgunaan. Antara lain bisa disebabkan karena adanya penyusutan pada bangunan, mesin, peralatan dan lainnya. Sementara itu ada hal lain pula yang membuat nilai buku aset tetap bisa tidak bertambah. Sebagai contoh, nilai tanah dicatat sesuai harga perolehannya.

Hanya saja, Badan Pemeriksa Keuangan (BPK) telah memberi beberapa catatan atas pengelolaan aset tetap Pemda DKI Jakarta dibawah kepemimpinan gubernur Basuki.  Dalam pemeriksaan atas LKPD tahun 2015 dikatakan antara lain bahwa “Pengelolaan Aset Belum Memadai serta Pencatatan dan Pelaporan Aset Tetap Tidak Melalui Siklus Akuntansi dan Tidak Menggunakan Sistem Informasi Akuntansi”. BPK menilai bahwa “Tindak Lanjut Rekomendasi BPK atas Temuan Pemeriksaan Sebelumnya Belum Tuntas.”

Dilaporkan pula bahwa Inventarisasi Lima Tahunan (Sensus) Barang Milik Daerah tahun 2013 yang belum seluruhnya ditindaklanjuti. Hasil Pemeriksaan BPK Nomor 18.B/LHP/XVIII.JKT-XVIII.JKT.2/06/2014 tanggal 19 Juni 2014 menunjukkan bahwa pelaksanaan sensus tersebut tidak cukup memadai untuk menjawab tujuan sensus yaitu untuk menghasilkan data aset yang andal dan lengkap, baik mengenai jumlah, spesifikasi, keberadaan fisik, kondisi aset serta status kepemilikan maupun daya guna sebagai bentuk dari pengamanan aset berupa penambahan aset hasil sensus senilai Rp33,83 triliun dan pengurangan aset hasil sensus senilai Rp32,32 triliun.

Dalam LHP BPK RI Nomor 13.B/LHP/XVIII.JKTXVIII. JKT.2/06/2015 tanggal 17 Juni 2015, BPK kembali melaporkan kelemahan sistem pengendalian intern yang perlu mendapat perhatian pihak Pemprov DKI Jakarta terkait Aset Tetap antara lain: a) Pembukuan atas BMD belum dilakukan secara optimal; b) Hasil Pemeriksaan BPK Tahun 2014 tentang Inventarisasi Lima Tahunan (Sensus) Barang Milik Daerah yang tidak memadai pada Tahun 2013 belum seluruhnya ditindaklanjuti; c) Laporan Barang Milik Daerah Semesteran dan Tahunan belum dibuat; d) Aplikasi Sistem Informasi Barang Daerah belum memadai; e) Pencatatan Kartu Inventaris Barang tidak akurat dan transparan; f) Barang atau aset tetap tidak dibubuhi atau ditempeli label kode barang; g) Realisasi pekerjaan yang masih berupa perencanaan dicatat sebagai Aset Tetap; h) Realisasi Belanja Barang dan Jasa seharusnya dianggarkan di Belanja Modal; i) Terdapat realisasi Belanja Pemeliharaan Tahun 2014 yang di dalamnya merupakan Belanja Pemeliharaan yang menambah masa manfaat tetapi tidak dikapitalisasi ke dalam Aset Tetap; dan j) Pengamanan bukti kepemilikan berupa sertifikat tanah oleh BPKAD belum optimal.

Atas permasalahan tersebut, BPK merekomendasikan kepada Gubernur DKI Jakarta (Basuki Tjahaja Purnama) antara lain agar: a) Membentuk tim aset berdasarkan SK Gubernur yang melibatkan seluruh SKPD/UKPD terkait untuk melakukan penertiban pengelolaan aset Provinsi DKI Jakarta secara komprehensif dan menyeluruh meliputi kegiatan antara lain perencanaan kebutuhan, pengadaan, pemanfaatan, pengamanan, pemeliharaan, penilaian, penghapusan, dan penatausahaan aset sesuai ketentuan berlaku; b) Memerintahkan Kepala BPKAD untuk melakukan evaluasi secara menyeluruh tentang sistem akuntansi dan pelaporan aset barang milik daerah dengan membangun grand design sistem informasi dan penatausahaan aset barang milik daerah yang terintegrasi dengan SIPKD; dan c) Menginstuksikan kepada Kepala BPKAD untuk membuat database kepemilikan tanah berupa dokumen dan obyek/fisik tanahnya secara digital untuk seluruh aset tanah Pemerintah Provinsi DKI Jakarta serta membuat monitoring atas bukti fisik sertifikat tanah yang digunakan oleh masing-masing SKPD/UKPD.

Pemprov DKI memang telah memperhatikan rekomendasi BPK tersebut, dan melakukan beberapa tindak lanjut, antara lain: a) Membentuk Kantor Pengelola Aset Daerah (KPAD) di setiap wilayah kota dan kabupaten administrasi; b) Pengembangan sistem informasi aset tetap; c) Pelaksanaan inventarisasi aset tetap di seluruh SKPD. Namun, tindaklanjut tersebut tidak memadai, serta masih menyisakan beberapa persoalan. Sebagai contoh, Pemprov DKI Jakarta telah mengembangkan Sistem Informasi Aset (e-Aset) untuk penatausahaan aset daerah pada Tahun 2014 dan hingga saat ini masih dalam proses pengembangan. Aplikasi e-Aset merupakan aplikasi yang berbasis web. Masing-masing user pada setiap SKPD dapat melakukan input pada http://aset.jakarta.go.id. Sistem ini belum digunakan dalam penyusunan laporan keuangan Tahun 2015. Sedangkan Pelaksanaan inventarisasi aset berpedoman pada Instruksi Gubernur Nomor 187 Tahun 2015 tentang Percepatan Peningkatan Akuntansi Pengelolaan Barang Milik Daerah (BMD) yang mulai dilaksanakan pada September 2015 dan direncanakan selesai pada Desember 2016. Hingga saat ini, pelaksanaannya masih tersendat dan sangat mungkin tidak selesai dengan baik pada waktunya.

Meskipun demikian, Pemeriksaan BPK hingga semester pertama tahun 2016 masih memberi catatan penting yang menguatkan masih belum baiknya pengelolaan aset tetap. Contohnya: 1) Tanah dan/ atau bangunan milik Pemprov DKI Jakarta senilai Rp8,11 triliun dalam sengketa/dikuasai/ dijual pihak lain: 2)Kepemilikan aset tidak didukung bukti yang sah. Aset tanah yang belum bersertifikat atas nama Pemprov DKI Jakarta minimal seluas 17.392.884m² senilai Rp98,88 triliun. Permasalahan ini mengakibatkan aset tanah milik Pemprov DKI Jakarta rawan dituntut oleh pihak lain yang dapat merugikan Pemprov DKI Jakarta.

Berbagai aspek teknis dan rinci tentu saja memerlukan pemeriksaan silang semua pihak, tidak hanya BPK. Gubernur dan seluruh aparat pemda DKI Jakarta yang terkait pun musti memiliki kemauan dan upaya menjelaskan kepada publik yang lebih luas. Yang tidak kalah pentingnya, mengelola aset negara bernilai ratusan triliun rupiah memerlukan sistem (dan tata kelola), bukan bertumpu pada kebijakan satu atau beberapa orang pemimpin saja. Sistem dan tata kelola yang baik, transparan, akuntabel dan patuh pada aturan. Salah satu kuncinya adalah sistem pengendalian internal, yang  dinilai BPK juga masih belum memadai untuk tahun 2015.

Bagaimanapun, publik berhak tahu kenapa nilai aset DKI Jakarta menurun, khususnya nilai aset tetap. Dan sebagaimana yang dikatakan pak Gubernur Basuki sendiri, nilai sekecil apa pun harus tercatat, dan jika ada yang beralih ke pihak ketiga, musti ditelusuri. Pengelolalan aset bahkan bukan hanya soal pengamanan saja, melainkan seberapa bermanfaat untuk rakyat selama ini. Apakah manfaatnya masih bisa ditingkatkan di masa depan, terlepas dari siapapun gubernurnya.


Selasa, 01 November 2016

GUBERNUR PERTAHANA PERLU MENJELASKAN MENGAPA BELANJA HIBAH DAN BANTUAN SOSIAL DKI JAKARTA MEMBENGKAK PADA TAHUN 2016

“Hibah dan bansos merupakan instrumen yang penuh risiko. Bentuk risiko terkait hibah dan bansos dapat berupa penyalurannya tidak tepat sasaran, atau bahkan fiktif. Apalagi risiko hibah dan bansos disalahgunakan untuk pemenangan kepala daerah apabila penyalurannya bersamaan dengan pelaksanaan pilkada,” kata Binsar H. Simanjuntak, Deputi Kepala Badan Pengawasan Keuangan dan Pembangunan (BPKP) Bidang Polhukam. Binsar menyampaikan itu dalam Focus Group Discussion (FGD) Penguatan Tata Kelola Hibah dan Bantuan Sosial yang Bersumber dari APBD dalam Rangka Efektivitas Penggunaan Keuangan Negara pada 19 Mei 2016 lalu, di kantor BPKP pusat. Dalam kesempatan yang sama, Dadang Kurnia, Deputi Kepala BPKP Bidang Penyelenggaraan Keuangan Daerah juga mengingatkan, “hibah dan bansos memang berisiko tinggi, dan perlu ditangani oleh sistem yang baik, orang yang kompeten mengimplementasikan sistem tersebut karena keduanya tidak bisa dipisahkan.”

Belanja Hibah adalah Pemberian bantuan dalam bentuk uang/barang/jasa kepada pemerintah atau pemerintah daerah lainnya, masyarakat dan organisasi kemasyarakatan yang secara spesifik telah ditetapkan peruntukannya. Belanja Bantuan Sosial adalah pemberian bantuan dalam bentuk uang/barang/jasa kepada kelompok/anggota masyarakat yang bertujuan untuk peningkatan kesejahteraan masyarakat. Bantuan ini tidak dapat diberikan secara terus menerus/tidak berulang, selektif dan memiliki kejelasan peruntukan penggunaannya.

Berdasar LKPD DKI Jakarta tahun 2015, serapan belanja menurut jenisnya yang tertinggi adalah pada belanja Hibah sebesar 96,20%, dan belanja Bantuan sosial sebesar 99,96%. Total keduanya secara nominal dianggarkan sebesar Rp 3.873,26 miliar, dan direalisasikan sebesar Rp 3.804,55 miliar (98,22%). Realisasi secara nominal maupun persentase dari target yang lebih besar dibandingkan masing-masing dari belanja tanah atau belanja peralatan dan mesin atau belanja jalan, irigasi dan jaringan.


Kedua jenis belanja ini tidak memerlukan lelang, melainkan merujuk kepada penetapan APBD, serta ada yang kemudian dirinci oleh Keputusan Gubernur. Perlu diketehui bahwa tingkat serapan seluruh Belanja dan Transfer tahun 2015 hanya 72,10%, dan khusus Belanja Modal hanya hanya 55,60%. 

APBD DKI Jakarta tahun 2016 telah menetapkan Belanja Hibah sebesar Rp 2.550,50 miliar dan Belanja Bantuan Sosial sebesar Rp 2.524,19 miliar, naik pesat dibanding tahun 2015. Sementara itu, Belanja Modal justeru dianggarkan turun dari Rp 18.425,71 miliar menjadi Rp 16.182,96 miliar. Kedua jenis belanja ini bertambah lebih banyak dibanding kenaikan total belanja yang hanya naik sangat sedikit dari Rp 59.284,37 miliar menjadi Rp 59.945,52 miliar. Khusus Belanja Hibah naik sebesar 42,87 persen, terbilang fantastis.


Jika dilihat catatan tahun-tahun sebelumnya, memang belanja Hibah pernah dianggarkan lebih besar, yakni sebesar Rp 2.714,82 miliar pada tahun 2014. Namun secara prosentase dari total belanja sama-sama sekitar 4,26%. Dan kemudian realisasi belanja Hibah pada tahun 2014 ternyata hanya 53,85% dari yang ditetapkan. Sedangkan pada tahun 2016, dari proyeksi berdasar informasi realisasi sementara tampaknya akan melebihi 95% dari target.

Yang menarik adalah pemberitaan dalam http://ahok.org/berita/news/ahok-tanyakan-dana-hibah-wagub-jawab-ngga-tahu/ (diakses pada 19 Oktober 2016 pukul 23.30) diberitakan bahwa  Wakil Gubernur DKI Jakarta Prijanto kesulitan menjawab pertanyaan calon wakil gubernur DKI Jakarta, Basuki Tjahaja Purnama atau Ahok, tentang dana hibah dalam APBD DKI Jakarta 2012. Dikatakan bahwa Ahok menyatakan bahwa tidak masuk akal bila ada peningkatan signifikan dalam pos dana hibah dan bantuan sosial pada APBD tahun ini. Apalagi, kenaikan ini berbarengan dengan agenda Pilkada DKI Jakarta. “Nah kalau tahun ini, Rp 1,4 triliun tidak ada kegiatan. Ini lebih cenderung untuk kegiatan Pilkada atau apa? Itu yang saya tanyakan pada Pak Prijanto dan beliau mengaku tidak tahu sama sekali. Kalau tahun lalu saja sudah susah jawab, apalagi tahun ini,” ujar Ahok.

Pertanyaan yang sama bisa ditujukan kepada Ahok saat ini. Apalagi pembahasan RAPBD 2017 sejauh ini justeru menurunkan kembali dana Hibah. Mengapa dana Hibah (bisa ditambahkan dengan bansos) meningkat amat pesat tahun 2016 yang bersamaan dengan Pilkada?